Pour toucher une rente viagère suite à une épicondylite (tendinite du coude), votre pathologie doit être reconnue en maladie professionnelle au titre du tableau n° 57 et laisser des séquelles permanentes justifiant un taux d’Incapacité Permanente Partielle (IPP) d’au moins 10 %. Si votre taux d’IPP fixé par le médecin conseil de la CPAM est inférieur à 10 %, vous percevez une indemnité forfaitaire en capital versée en une seule fois.
Infos à retenir
- 📋 Reconnaissance obligatoire au tableau 57 : l’affection périarticulaire liée aux gestes répétés doit être validée par la Sécurité sociale.
- ⚖️ Le palier charnière des 10 % d’IPP : en dessous de 10 %, versement d’un capital unique ; dès 10 % et plus, versement d’une rente trimestrielle à vie.
- 💪 Impact du côté dominant (droitier/gaucher) : le bras dominant bénéficie d’une majoration de points lors de l’évaluation du barème.
- 💼 Majoration pour incidence professionnelle : le médecin conseil peut ajouter un coefficient économique si vous ne pouvez plus exercer votre métier.
Comment l’épicondylite est-elle reconnue en maladie professionnelle ?
L’épicondylite latérale ou médiale (souvent appelée « tennis elbow ») touche les tendons insérés sur l’articulation du coude. Dans le monde du travail, elle résulte de gestes répétitifs de préhension de la main, de vissage, de port de charges lourdes ou de vibrations continues transmises par des machines-outils (bâtiment, industrie agroalimentaire, chaîne d’assemblage, caisse de supermarché).
Pour ouvrir droit à une réparation financière par la caisse primaire d’assurance maladie (CPAM), votre dossier doit remplir les conditions strictes du tableau n° 57-A des maladies professionnelles du régime général (ou tableau 39 du régime agricole MSA) :
- Un délai de prise en charge maximal de 14 jours entre la fin de l’exposition au risque au travail et le premier certificat médical constatant la tendinite.
- Une durée minimale d’exposition professionnelle habituelle de 14 jours à des mouvements répétés de prono-supination du bras ou d’extension du poignet.
- Une confirmation clinique irréfutable du diagnostic médical, étayée si possible par une échographie musculo-squelettique ou une IRM montrant les micro-déchirures tendineuses.
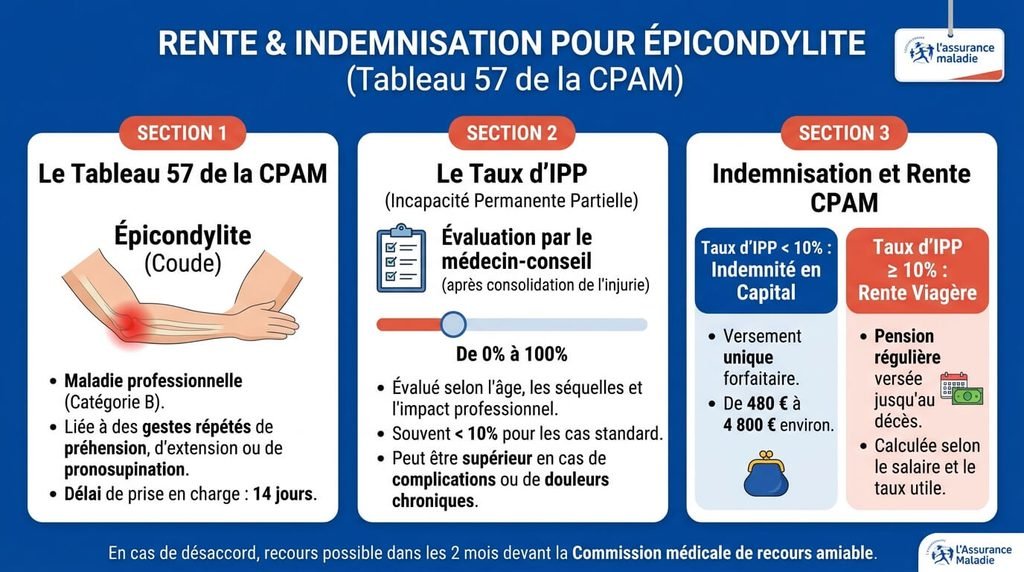
Rente trimestrielle ou capital forfaitaire : tableau des indemnisations CPAM selon le taux d’IPP
À la date de consolidation de votre épicondylite (stabilisation des séquelles), le médecin conseil évalue la perte définitive de capacité physique. Le tableau ci-dessous indique le mode de règlement et les montants indicatifs selon le taux d’incapacité retenu.
| Taux d’IPP fixé par le médecin conseil | Nature de l’indemnisation versée | Modalités financières de calcul |
|---|---|---|
| 1 % à 9 % d’IPP (Séquelles modérées) | Indemnité forfaitaire en capital (Paiement unique). | Montant forfaitaire légal revalorisé chaque année (environ 500 € pour 1 % jusqu’à plus de 4 800 € pour 9 % d’IPP). |
| 10 % à 25 % d’IPP (Raideur et perte de force) | 🔴 Rente viagère trimestrielle versée à vie. | Calculée sur le salaire de référence des 12 derniers mois corrigé par le taux utile d’IPP (défiscalisée). |
| Majoration pour incidence professionnelle | Points d’IPP supplémentaires (souvent +5 % à +15 %). | Attribuée si la tendinite empêche la reprise du poste antérieur et entraîne un déclassement de salaire. |
| Rechute médicale ultérieure | Réévaluation du taux d’incapacité. | Possibilité de basculer d’un capital initial à une rente si l’état du coude se détériore nettement. |
Le barème indicatif d’invalidité accorde généralement entre 5 % et 8 % d’IPP pour une simple gêne douloureuse sans limitation d’amplitude, et de 10 % à 20 % lorsqu’il existe un déficit de flexion/extension associé à une perte mesurable de force de serrage au dynamomètre.
Le conseil d’un médecin expert auprès des tribunaux
« Pour une épicondylite, le médecin conseil de la caisse propose quasi systématiquement un taux de 5 % à 8 %, ce qui écarte la rente au profit d’un petit chèque unique. Si vous avez été licencié pour inaptitude à cause de votre coude ou reclassé sur un poste moins bien payé, vous devez impérativement contester ce taux devant le pôle social du tribunal judiciaire pour faire intégrer le coefficient professionnel. Ce coefficient fait très souvent franchir la barre des 10 %, transformant le capital en vraie rente viagère. »
Les 3 éléments clés examinés lors de la convocation médicale de consolidation
Lors de votre passage devant le médecin conseil de l’Assurance Maladie, la fixation de votre pourcentage d’invalidité repose sur des critères précis :
- La mesure goniométrique des amplitudes articulaires du bras : le praticien compare le degré d’extension, de flexion et de rotation (pronation et supination) du coude malade par rapport à votre côté sain.
- La perte de force musculaire de préhension digitale : évaluée par un test dynamométrique comparatif entre la main droite et la main gauche pour chiffrer l’incapacité à porter des objets du quotidien.
- La latéralité dominante de la victime : les barèmes officiels de la Sécurité sociale pénalisent davantage l’atteinte du membre supérieur dominant (bras droit chez un droitier), qui bénéficie d’une attribution de points supérieure à séquelles égales.
Comment contester un taux d’IPP jugé insuffisant pour obtenir sa rente ?
Si la notification de décision reçue de la CPAM fixe un taux d’IPP inférieur à vos séquelles réelles ou refuse l’attribution d’une rente :
Vous disposez d’un délai légal strict de deux mois à compter de la réception de la notification pour former un recours. La première démarche consiste à saisir la Commission Médicale de Recours Amiable (CMRA) par lettre recommandée avec accusé de réception, en joignant un certificat médical circonstancié de votre chirurgien ou médecin traitant contestant les mesures du médecin conseil.
En cas de rejet par la commission amiable, vous pouvez porter l’affaire devant le pôle social du Tribunal Judiciaire de votre département. Le juge ordonnera une expertise médicale sur pièces ou désignera un médecin expert indépendant qui réexaminera votre coude et l’impact de la tendinite sur votre carrière professionnelle afin de réévaluer le taux à la hausse.
Foire Aux Questions (FAQ)
💶 La rente versée par la Sécurité sociale pour maladie professionnelle est-elle imposable ?
Non : la rente d’incapacité permanente partielle versée par la CPAM est totalement exonérée de l’impôt sur le revenu (IR) et n’est soumise ni à la CSG ni à la CRDS, constituant un revenu net perçu à terme échu chaque trimestre.
💼 Peut-on continuer à travailler en percevant une rente d’IPP pour épicondylite ?
Oui, tout à fait : la rente indemnise un préjudice corporel séquellaire ; vous pouvez parfaitement cumuler votre rente avec votre salaire, que vous ayez repris votre ancien poste aménagé ou un nouvel emploi chez un autre employeur.
⏳ Combien de temps après la déclaration touche-t-on le premier versement ?
Le règlement n’intervient qu’après la date officielle de consolidation fixée par votre médecin ; comptez généralement entre 2 et 4 mois après la décision finale de fixation du taux d’IPP pour recevoir le premier virement avec effet rétroactif au lendemain de la consolidation.