Changer de mutuelle ou souscrire un premier contrat suppose de comparer des dizaines d’offres aux garanties très différentes. Les comparateurs en ligne promettent de simplifier cette étape en quelques minutes. Pour autant, ils ont leurs règles et leurs limites. Voici comment fonctionne un comparateur de mutuelle santé, comment lire ses résultats et quelles précautions prendre avant de souscrire.
Quels sont les points clés pour utiliser un comparateur de mutuelle santé ?
- Un comparateur interroge plusieurs organismes partenaires à partir d’un seul questionnaire et affiche des devis côte à côte.
- Il ne couvre pas forcément tout le marché : son panel se limite aux organismes avec lesquels il a un accord.
- Comparez toujours à garanties équivalentes, poste par poste, et pas seulement sur le prix mensuel.
- Depuis le 11 août 2026, le démarchage téléphonique n’est autorisé qu’avec votre consentement préalable : lisez les cases à cocher.
Comment fonctionne un comparateur de mutuelle santé ?
Un comparateur est un service en ligne qui rassemble des offres de complémentaire santé et les présente de façon homogène. Savoir bien utiliser les comparateurs d’assurance commence par comprendre ce mécanisme : vous renseignez un questionnaire, l’outil le transmet aux organismes partenaires, puis affiche les formules et tarifs correspondant à votre profil.
Le service est en général gratuit pour l’utilisateur. Il est le plus souvent financé par les organismes partenaires, qui versent une rémunération lorsqu’un contrat est souscrit. Cette organisation n’a rien d’anormal, mais elle explique pourquoi le panel et l’ordre d’affichage méritent un regard critique.
Quelles informations préparer avant de lancer une comparaison ?
Plus vos réponses sont précises, plus les devis sont pertinents. Préparez ces éléments :
- la date de naissance de chaque personne à couvrir et la composition du foyer ;
- votre code postal et votre régime d’affiliation (régime général, travailleur non salarié, Alsace-Moselle) ;
- vos besoins de soins : dentaire, optique, hospitalisation, audition, médecines douces ;
- la date d’effet souhaitée et, si possible, votre contrat actuel pour comparer à niveau équivalent.
Parents séparés, vous devrez aussi décider sur quel contrat couvrir vos enfants : notre guide sur le double rattachement et mutuelle explique comment inscrire un enfant sur les deux contrats.
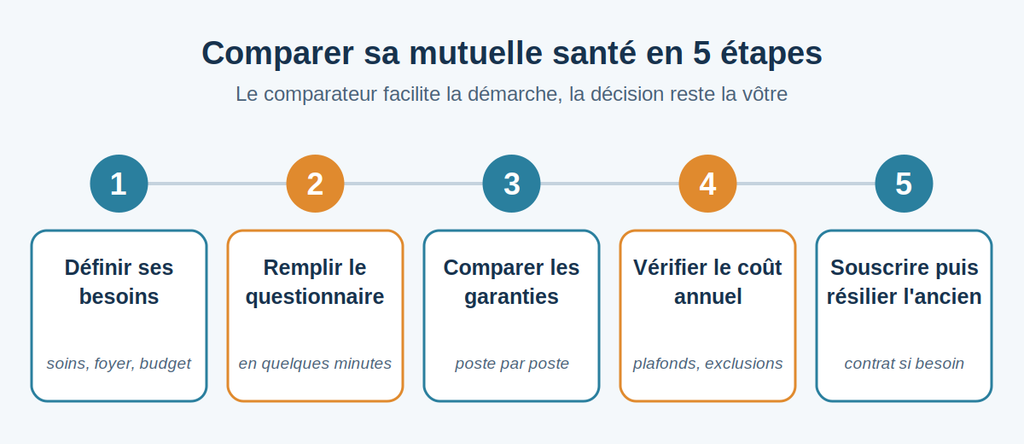
Comment comparer sa mutuelle en cinq étapes ?
- Définissez vos besoins à partir de vos dépenses de santé des deux dernières années.
- Remplissez le questionnaire avec des informations exactes.
- Comparez les garanties poste par poste, à niveau équivalent.
- Vérifiez le coût annuel, les plafonds, les délais de carence et les exclusions.
- Souscrivez, puis faites résilier l’ancien contrat en veillant à ne laisser aucune période sans couverture.
Comment lire les résultats d’un comparateur ?
Un devis n’est utile que si l’on sait où regarder. Le tableau ci-dessous résume les points à examiner.
| Critère | Ce qu’il faut regarder | Piège à éviter |
|---|---|---|
| Niveau de remboursement | Pourcentage de la base de remboursement ou forfait en euros, par poste | Comparer des niveaux différents |
| Plafonds annuels | Limites sur le dentaire, l’optique, l’audition | Un pourcentage élevé mais plafonné |
| Délais de carence | Période avant l’application de certaines garanties | Se découvrir non couvert au moment d’un soin |
| Contrat responsable | Accès au 100 % Santé | Une formule trop réduite sans reste à charge zéro |
| Prix | Cotisation annuelle, frais de dossier éventuels | Ne regarder que le prix mensuel |
À retenir : deux contrats au même prix peuvent rembourser très différemment un même soin : le détail des garanties prime sur le tarif.
Quelles sont les limites d’un comparateur de mutuelle ?
Un comparateur est une aide à la décision, pas une décision à votre place. Trois limites reviennent :
- Un panel partiel : certains organismes n’y figurent pas.
- Un classement influencé par le prix, la mise en avant ou les accords commerciaux.
- Des garanties résumées : le tarif affiché reste indicatif tant que le dossier n’est pas validé par l’organisme.
Avant de signer, lisez le document d’information et les conditions générales du contrat retenu. Si le site propose de souscrire en ligne, vérifiez qu’il est bien immatriculé à l’ORIAS, le registre officiel des intermédiaires en assurance.
Comment limiter le démarchage après une comparaison ?
Remplir un questionnaire peut déclencher des sollicitations. Depuis le 11 août 2026, le démarchage téléphonique commercial est interdit sans consentement préalable du consommateur, et le dispositif Bloctel a disparu. Lisez donc les cases à cocher avant de valider : si vous ne souhaitez pas être rappelé, ne cochez pas l’autorisation de contact. Préférez, si possible, un échange par courriel.
Pourquoi comparer sa mutuelle dès maintenant ?
La loi de financement de la Sécurité sociale pour 2026 avait prévu un gel des cotisations, mais de nombreux organismes ont appliqué des hausses, et le Conseil constitutionnel a censuré ce gel le 23 octobre 2026. Les cabinets d’actuariat anticipent une nouvelle hausse en 2027, de l’ordre de 7 à 8 % en moyenne selon les estimations, avec des écarts d’un contrat à l’autre. Après un an de contrat individuel, la résiliation est possible à tout moment et prend effet un mois après la demande : rien n’oblige à attendre la fin de l’année pour changer.
Foire aux questions : comparateur de mutuelle santé
Un comparateur de mutuelle est-il gratuit ?
Oui, pour l’utilisateur. Le service est généralement financé par les organismes partenaires lorsqu’un contrat est souscrit.
Un comparateur affiche-t-il toutes les mutuelles du marché ?
Pas forcément. Il présente les organismes avec lesquels il a un accord : son panel peut donc être partiel.
Le tarif affiché par un comparateur est-il définitif ?
Non, il reste indicatif tant que l’organisme n’a pas validé votre dossier. Les garanties exactes figurent dans les conditions générales du contrat.
Comment éviter les appels après une comparaison ?
Ne cochez pas la case d’autorisation de contact téléphonique. Depuis le 11 août 2026, le démarchage téléphonique nécessite votre consentement préalable.
Bien utiliser un comparateur, c’est préparer ses informations, comparer à garanties équivalentes et lire les documents du contrat avant de souscrire. L’outil fait gagner du temps, mais le choix final reste le vôtre.
Sources et références
- Conseil constitutionnel : décision n° 2026-1230/1231 QPC du 23 octobre 2026 (gel des cotisations d’assurance maladie complémentaire)
- Loi du 30 juin 2025 contre toutes les fraudes aux aides publiques : consentement préalable au démarchage téléphonique, applicable depuis le 11 août 2026
- ORIAS : registre des intermédiaires en assurance, banque et finance
- Estimations de hausse des cotisations 2027 : baromètres d’actuaires relayés par la presse économique